
Juro Global Mais Alto

Ao final do período de combate ao Covid, ficou claro que tanto entidades públicas quanto privadas estavam com nível de endividamento mais alto, demonstrando menor capacidade financeira no enfrentamento de eventuais momentos de estresse ou choque. Com maior procura por capital, como está ocorrendo nesse ano, com os governos de alguns países e as empresas de tecnologia, o preço está subindo, refletido em um novo patamar de juro global.
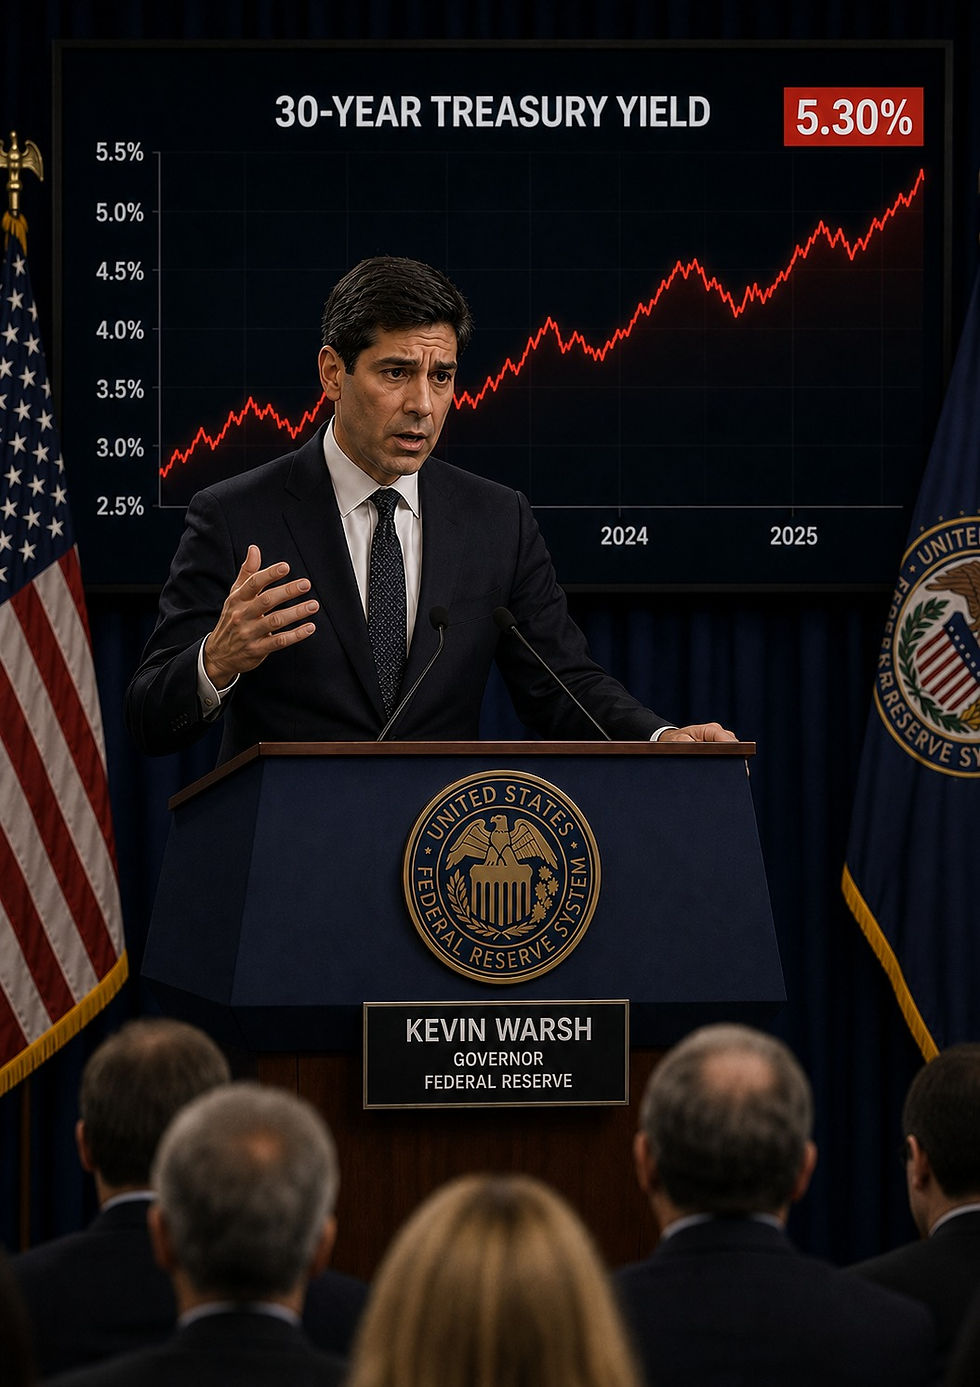
O título americano de 10 anos, considerado o mais relevante ativo financeiro global e indicador da conjuntura econômica, atingiu a taxa máxima recente e o juro mais longo, o Treasury de 30 anos mostra uma inclinação ainda maior, projetando custos mais altos aos tomadores de recursos.
Além da dívida herdada dos últimos anos, a crescente demanda por capital pelas empresas de tecnologia, somada aos déficits fiscais soberanos, reforçam o descompasso entre oferta e demanda de capital. Adicionalmente, o movimento lento e gradual de perda da influência do US Dólar no mundo está se acelerando, com o aumento da desconfiança no “parceiro” americano. Moeda é credibilidade e essa tendência, que prometia ser de longuíssimo prazo, está se desenhando mais rápido, exigindo que a alocação de investimento se desdobre entre a busca de novos mercados e a pujança americana, que continua sendo a locomotiva econômica global. Portanto, a busca por esse equilíbrio é o desafio atual dos alocadores de recursos.
A taxa básica de juro nos EUA deverá subir nos próximos trimestres, na expectativa de reverter o persistente processo inflacionário observado nos últimos 5 anos pelos americanos.
Apesar do ambiente de alta global do juro, no Brasil o momento parece outro. O longo período de política macroeconômica desequilibrada está cobrando sua conta, com a atividade desacelerando, a inadimplência nas máximas históricas e a inflação caindo mais lentamente do que era esperado. Em função desse cenário, estimamos uma queda da Selic para 13,25% a.a., ao final do ano e as taxas de juros longas também mais baixas. O crescimento econômico em 2026 caminha para ser mais baixo que o projetado pelo mercado e para 2027, 1% de crescimento do PIB já parece ser uma visão otimista.
Chegou a tensão pré-eleitoral brasileira e a volatilidade dos mercados locais, nos próximos meses, deverá ser mais alta. Seja qual for a definição da política econômica no novo governo, que assumirá em 2027, ela não escapará de uma redução dos gastos governamentais. Em qualquer cenário que essa eleição resulte, teremos um período de ajuste fiscal.
Continuamos em um ambiente de fortes tensões geopolíticas, com as incertezas típicas que se apresentam nesses cenários e ainda teremos os efeitos do El Niño, que devem empurrar os preços das commodities agrícolas para cima.
Abaixo elaboramos com maior profundidade esses temas.
Boa leitura!


Comentários